“Autopréstamos” previsionales: ¿Qué contempla este proyecto y cómo influiría en las pensiones de los chilenos?

- Marco Zecchetto Rocco, equipo de Facts
- |
- Ver más de facts
Este lunes, la Cámara de Diputados aprobó la fusión de tres proyectos que buscan autorizar que las personas retiren los fondos de sus cuentas de ahorro previsional, con la obligación de ser devueltos. De esta manera, la moción parlamentaria 15549-07, que modifica el artículo 65° de la Constitución, apunta a permitir el rescate de los llamados “autopréstamos” previsionales.
“Los cotizantes verán disminuidos sus ahorros para pensiones, incluso si devuelven los recursos, debido a la rentabilidad que se perdería al no tener invertidos los recursos, lo que también dependerá del tiempo que demore en pagarse el autopréstamo. Los recursos que podrían solicitarse podrían ubicarse en torno a $ 3.500 millones de dólares, por lo que su impacto en inflación debiese ser acotado”, asevera la economista de Libertad y Desarrollo, Ingrid Jones.
¿Qué diferencias y similitudes hay entre las mociones parlamentarias, con la incluida en el documento que ingresó el Ejecutivo al Congreso (Reforma Previsional)?
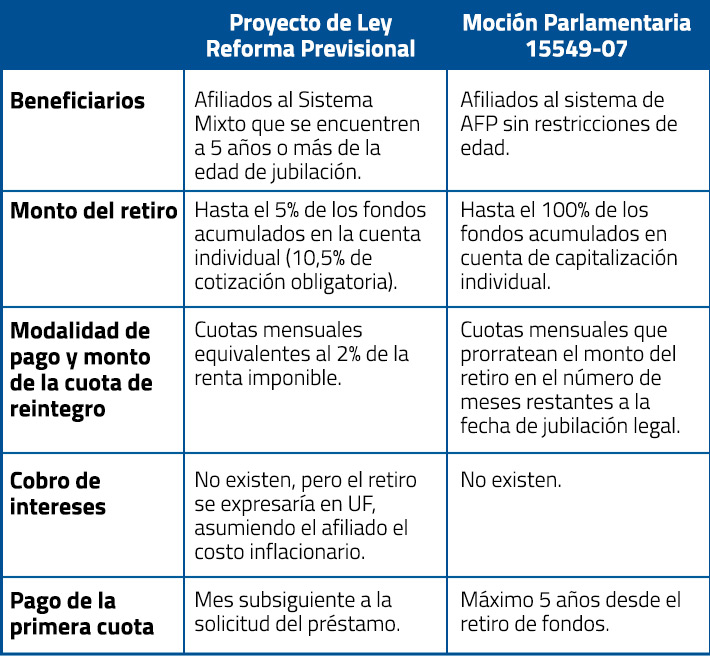
Andrés Acuña, profesor asistente del Departamento de Economía y Finanzas de la Facultad de Ciencias Empresariales de la Universidad del Bío-Bío, explica que, si bien la opción de “autopréstamo”, incluidas en el artículo 85° de la Reforma Previsional del Gobierno y en la moción parlamentaria 15549-07, son similares en su esencia, permitiendo un número ilimitado de retiros mientras no exista capital adeudado por reintegrar, estas presentan importantes diferencias, las que se detallan en el siguiente cuadro:
Jorge Berríos, docente de la Escuela de Postgrado FEN U. Chile y director del Diplomado en Finanzas U. Negocios FEN, explica que la moción parlamentaria 14862-07, impulsada por diputados del Partido de la Gente (fusionada con la iniciativa anterior), permite el retiro de hasta el 15% de los ahorros previsionales, en distintas ocasiones, o la totalidad del saldo si éste es inferior a un millón de pesos. En este proyecto, precisa, se pueden hacer retiros cuantas veces se soliciten y con devolución en 60 cuotas.
En esa línea, el economista señala que las principales diferencias entre las mociones parlamentarias radican en los límites que se imponen y la forma específica en que se devolverán los autopréstamos. “En el caso del proyecto del Gobierno, este se enmarca dentro del Proyecto de Reforma Previsional. En este caso es una discusión bastante más amplia”, manifiesta Berríos.
¿En qué se diferencia de los retiros de fondos previsionales previos?
Ingrid Jones indica que, al igual que en los tres retiros anteriores, son rescates de recursos desde las cuentas de ahorro individual, cuyo objetivo es financiar pensiones. Por lo tanto, explica, al igual que el retiro de fondos tiene un impacto negativo en el monto de la pensión futura.
“Esto es fundamental, porque si bien el monto del autopréstamo es inferior a los retiros (autopréstamo equivalente al 5% del total ahorrado, con un monto máximo de 30 UF) y el proyecto de ley considera la devolución del préstamo a través de un aumento de la cotización en 2% a partir del mes siguiente de la solicitud, pueden existir personas que no vuelvan a cotizar porque no regresan al mercado formal (se hacen informales), o se mantengan desempleadas y no devuelvan el monto solicitado”, expresa Jones.
Sin embargo, Andrés Acuña señala que, si bien la variante del Gobierno podría interpretarse como un “retiro atenuado y acotado” mientras que la delineada por la moción parlamentaria como un “retiro a todo evento”, ambas propuestas se distancian de la fórmula de los retiros de fondos previsionales al contemplar la obligación de reintegro de recursos.
¿Cuál sería el impacto inflacionario y para los cotizantes?
Según Acuña, el impacto de los autopréstamos sobre el capital acumulado en las cuentas de los afiliados al sistema de pensiones dependerá de cuán cerca (o alejado) de la edad de jubilación se encuentre el afiliado, y del ciclo de rentabilidad en que se encuentre el sistema financiero global.
A modo de ejemplo, el académico hace referencia al autopréstamo en un “bullish cycle” mundial (mercados financieros al alza), explicando que esto implicaría renunciar a ganancias de rentabilidad importantes, afectando negativamente en el largo plazo el monto de la pensión derivada de la capitalización individual.
En cuanto a la inflación, el experto enfatiza en que la opción del autopréstamo es abrir la “caja de Pandora” a shocks monetarios recurrentes, cuyo impacto en la inflación sería innegable.
“Cabe recordar que durante el período en que se materializaron los retiros de fondos de pensiones, la demanda de dinero medida por el agregado monetario M1 creció en 12 meses un promedio de 56,5% mensual, entre agosto de 2020 y mayo de 2021. Casi tres veces el promedio de crecimiento registrado previo al periodo en cuestión”, afirma Acuña.
En esa línea, el académico señala que los retiros generaron presiones inflacionarias de origen monetario que se han observado hasta en el 2022.
Con respecto al proyecto del Gobierno, Jorge Berríos explica que este tendría un impacto menor porque esta acotado a un máximo de 30 UF. “Aun cuando igual provocaría un efecto inflacionario, este sería bastante menor a lo que produjeron los retiros del 2021”, añade.
Más sobre Facts
-
![Crimen organizado en Chile: ¿Cómo ha evolucionado la violencia y qué desafíos enfrenta Carabineros?]()
Crimen organizado en Chile: ¿Cómo ha evolucionado la violencia y qué desafíos enfrenta Carabineros?
El Indicador Nacional de Crimen Organizado registró un aumento acumulado de 44,9% en los delitos asociados a este fenómeno entre 2022 y 2025. Expertos abordan el escenario.
-
![¿Por qué se inundan las calles de Santiago tras las lluvias intensas? Los factores que explican el problema]()
¿Por qué se inundan las calles de Santiago tras las lluvias intensas? Los factores que explican el problema
Expertos profundizan en las razones tras los rápidos anegamientos.
-
![El Niño y el aumento de las temperaturas: ¿Cómo será el verano en Chile?]()
El Niño y el aumento de las temperaturas: ¿Cómo será el verano en Chile?
Especialistas advierten sobre lo que se espera para los próximos meses. ¿Qué eventos podrían ocurrir y cuál sería su impacto?
-
![Aluviones en Santiago: Las comunas precordilleranas con mayor riesgo y las señales que anticipan una emergencia]()
Aluviones en Santiago: Las comunas precordilleranas con mayor riesgo y las señales que anticipan una emergencia
¿Cuáles son los factores clave?


