Subsidio a la tasa hipotecaria para viviendas nuevas: En qué consiste y sus implicancias

- Andrea Cova Moore, equipo de Facts
- |
- Ver más de facts
Ayer, por amplia mayoría, la Cámara de Diputados aprobó y despachó a ley el proyecto que establece un subsidio a la tasa de interés de los créditos hipotecarios para la adquisición de viviendas nuevas. El objetivo es entregar un alivio a las familias de clase media, que han visto reducidas sus posibilidades de adquirir una propiedad debido a la actual situación del mercado inmobiliario.
Esta iniciativa busca enfrentar la crisis del sector, disminuyendo el stock acumulado —estimado en 100 mil unidades para 2024— y permitiendo una mayor posibilidad para que las familias accedan a una vivienda nueva.
Específicamente, el proyecto contempla un subsidio de hasta 60 puntos sobre la tasa de interés de los créditos hipotecarios destinados al financiamiento de viviendas nuevas, y está orientado a compras de hasta 4.000 UF, lo que equivale a un precio aproximado de $156 millones. En esta línea, se entregarán 50.000 subsidios exclusivamente a personas naturales que cumplan con los requisitos estipulados, entre los que destacan:
• Que se trate de la primera venta de la vivienda.
• Que el valor de la propiedad no supere las 4.000 UF.
• Que la persona cumpla con los requisitos del Programa de Garantías Apoyo a la Vivienda Nueva, de acuerdo con la Ley 21.543, que crea un Fondo de Garantías Especiales.
• Cumplir con los demás requisitos establecidos por la ley.
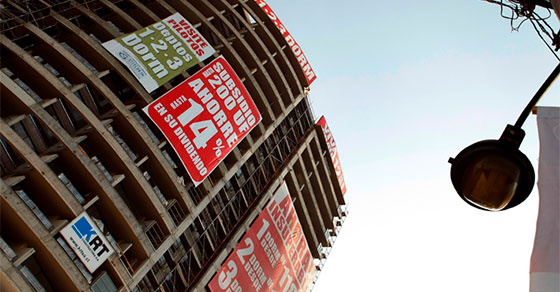
Por otro lado, la iniciativa establece que, de los 50.000 subsidios, 6.000 serán destinados a viviendas que no superen las 3.000 UF, exclusivamente para personas naturales que cumplan con ciertos requisitos, como que se trate de la primera venta de la propiedad. Además, deberán ajustarse a las normas del Sistema Integrado de Subsidio Habitacional y de la nueva iniciativa, entre otras disposiciones.
Crisis del sector inmobiliario
En los últimos años, el sector inmobiliario ha sido afectado por una serie de factores que han derivado en una profunda crisis. El sobrestock de viviendas, la baja demanda, las restricciones bancarias, una economía debilitada y la escasa inversión son algunos de los elementos que explican la situación actual del mercado.
Según cifras de la Comisión para el Mercado Financiero (CMF), con datos proporcionados por ocho empresas del rubro, hasta septiembre de 2023 la disponibilidad de viviendas aumentó un 55,48 % en comparación con el período enero-septiembre de 2022.
En cifras más recientes, la Cámara Chilena de la Construcción (CChC) indicó que la venta de viviendas en 2024 cerró con cifras negativas, estimando una caída anual de 13%. Esto implica que, a nivel nacional, se comercializaron cerca de 39.200 viviendas, 5.730 unidades menos que en 2023.
En cuanto a la inversión, el balance de la CChC reveló que en 2024 cayó un 2,9 %, registrándose un marcado contraste entre la inversión en vivienda pública y en vivienda privada: la primera anotó un alza de 15 % en doce meses, mientras que la segunda retrocedió un 7,7 % en comparación con 2023.
“No representa una solución estructural”
Santiago Truffa, académico del Centro de Estudios Inmobiliarios ESE de la Universidad de los Andes, comenta que la iniciativa busca “destrabar el mercado, permitiendo que las inmobiliarias puedan vender su stock acumulado de viviendas nuevas. El beneficio está dirigido a personas que compren viviendas con entrega inmediata, de hasta 4.000 UF, y que califiquen a programas de subsidios habitacionales”.
Según el académico, el objetivo es facilitar el acceso al financiamiento mediante la rebaja de la tasa de interés, sin que las inmobiliarias tengan que bajar directamente los precios. Sin embargo, advierte que las expectativas son acotadas, ya que “se trata de una medida puntual, con duración limitada, y enfocada en un número específico de viviendas y beneficiarios. Si bien aliviará temporalmente a un segmento del mercado y permitirá mover parte del stock, no representa una solución estructural ni una política habitacional de largo plazo”.
Agrega que no se espera que esta iniciativa reactive en profundidad el mercado inmobiliario ni que marque un cambio de tendencia en el acceso a la vivienda. “Aquí el Estado interviene subsidiando a los compradores, pero se trata de una medida de emergencia ante una crisis puntual del sector, sin que ello implique una redefinición del panorama habitacional del país”, comenta Truffa.
Por su parte, Francisco Labarca, docente de la Facultad de Economía y Negocios de la Universidad del Desarrollo, señala que este proyecto busca darle mayor dinamismo al mercado inmobiliario, impulsando la venta de propiedades y otorgando garantías a las empresas constructoras.
No obstante, al igual que Truffa, precisa que las expectativas respecto de esta medida son limitadas, ya que “el problema del sector inmobiliario es más profundo, por lo que esta medida probablemente no tenga un mayor impacto en la economía. Sin duda, para reactivar el sector faltan elementos estructurales y de largo plazo, como el costo del financiamiento a largo plazo y el nivel de ingresos reales de las personas en relación con el valor de los inmuebles, donde existe una brecha que merma la capacidad crediticia de las familias”.
Más sobre Facts
-
![Crimen organizado en Chile: ¿Cómo ha evolucionado la violencia y qué desafíos enfrenta Carabineros?]()
Crimen organizado en Chile: ¿Cómo ha evolucionado la violencia y qué desafíos enfrenta Carabineros?
El Indicador Nacional de Crimen Organizado registró un aumento acumulado de 44,9% en los delitos asociados a este fenómeno entre 2022 y 2025. Expertos abordan el escenario.
-
![¿Por qué se inundan las calles de Santiago tras las lluvias intensas? Los factores que explican el problema]()
¿Por qué se inundan las calles de Santiago tras las lluvias intensas? Los factores que explican el problema
Expertos profundizan en las razones tras los rápidos anegamientos.
-
![El Niño y el aumento de las temperaturas: ¿Cómo será el verano en Chile?]()
El Niño y el aumento de las temperaturas: ¿Cómo será el verano en Chile?
Especialistas advierten sobre lo que se espera para los próximos meses. ¿Qué eventos podrían ocurrir y cuál sería su impacto?
-
![Aluviones en Santiago: Las comunas precordilleranas con mayor riesgo y las señales que anticipan una emergencia]()
Aluviones en Santiago: Las comunas precordilleranas con mayor riesgo y las señales que anticipan una emergencia
¿Cuáles son los factores clave?


