Impuestos saludables: ¿Cuáles son y de qué manera afectaría su incremento a las familias más vulnerables?

- Marco Zecchetto Rocco, equipo de Facts
- |
- Ver más de facts
En el marco de la discusión por la “Reforma Tributaria Saludable”, desde el Gobierno anunciaron con anterioridad la creación de nuevos gravámenes que, eventualmente, se establecerían durante el segundo semestre de este año. Precisamente en mayo, la subsecretaria de Salud Pública, Andrea Albagli, adelantó los ejes de la estrategia, que busca generar cambios de hábitos en la población para prevenir riesgos a la salud.
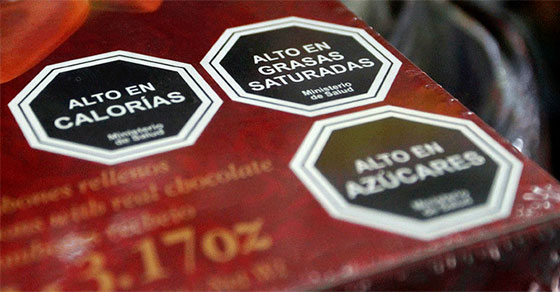
A pesar de que el Ejecutivo puso foco en el alcohol, tabaco, bebidas analcohólicas y sólidos “altos en”, la gran mayoría de estos ya se encuentran gravados, salvo los “altos en”. El ministro de Hacienda, Mario Marcel, anticipó el subsidio a “consumos que son favorables a la salud” y tributos a los productos que son dañinos.
“Los impuestos saludables son una especie de los llamados impuestos con fines correctivos, su finalidad no es recaudar recursos, sino que buscan influenciar o modificar las conductas de la población. Esto se logra estableciendo beneficios tributarios por conductas queridas. Por ejemplo, beneficios por acciones protectoras del medio ambiente o estableciendo gravámenes a conductas no deseadas”, explica Matías Pascuali, director del Centro de Derecho Regulatorio y Empresa de la Facultad de Derecho UDD.
Los impuestos saludables que ya existen
Hugo Hurtado, Socio Líder de Tax & Legal en Deloitte, indica que el impuesto al tabaco se establece mediante el Decreto Ley N°828 de 1974, en el que se establecen las normas para el cultivo, comercialización e impuestos que afectan al tabaco.
Las tasas con las que se afectan los productos que contienen tabaco dependen del tipo de producto y se aplican sobre el precio de venta al consumidor, incluyendo impuestos: Cigarros puros (52,6%), Tabaco elaborado (29,7%) y Cigarrillos (0,0010304240 UTM por cigarrillo más un 30% sobre el valor del paquete).
En relación al impuesto a las bebidas Alcohólicas, Analcohólicas y Productos Similares, el experto detalla que este ítem está regulado en el título III del Decreto Ley N°825 de 1974, que grava la venta o importación de bebidas alcohólicas, analcohólicas y productos similares, aplicándose sobre la misma base imponible que la del Impuesto a las Ventas y Servicios.
“Bebidas analcohólicas naturales o artificiales, energizantes o hipertónicas, jarabes y, en general, cualquier otro producto que las sustituya o que sirva para preparar bebidas similares, y aguas minerales o termales a las cuales se les haya adicionado colorante, sabor o edulcorantes (10%). Ahora bien, si estos presentan una composición nutricional de elevado contenido de azúcares, más de 6,25 gramos de azúcar en 100ml, aumenta la tasa (18%)”, precisa Hurtado.
En el caso de licores, piscos, whisky, aguardientes y destilados, incluyendo los vinos licorosos o aromatizados, se establece un impuesto del 31,5%; mientras que vinos destinados al consumo, incluidos los espumosos, asoleados, chichas, sidras, cervezas y otras bebidas alcohólicas, contemplan un 20,5%.
Efectos de estos tributos y el impacto a las familias
Hurtado asevera que, independiente del modelo tributario, un impuesto a los alimentos líquidos y sólidos son sólo uno de los factores que inciden en el consumo del producto, argumentando que, si esto no va acompañado de otras medidas, este tributo generaría efectos muy modestos en la dieta y salud de los chilenos, “salvo que su cuantía sea muy alta con el consecuente efecto en familias de ingresos inferiores”. En consecuencia, el abogado indica que tampoco lograrían significativamente la reducción de la obesidad y el sobrepeso.
El Socio Líder de Tax & Legal en Deloitte, afirma que la implementación del impuesto podría generar un incremento estimado de los precios en un rango del 0,1% al 20%.
“Lo anterior, considerando que la composición nutricional de la dieta en hogares de bajos ingresos tiende a incluir una mayor proporción de alimentos no saludables, genera como consecuencia que quienes más se ven afectados por este tipo de alzas son los hogares que corresponden al cuartil inferior en oposición a aquellos hogares del cuartil superior, en los cuales, bajo los supuestos analizados, el impacto es en algunos casos menor a la mitad que el soportado por los hogares de menores ingresos”, explica el también Doctor en Derecho Tributario de la University of Florida.
Según Matías Pascuali, otro punto a destacar es que el sistema tributario ya se encuentra muy exigido, que las cargas tributarias son altas y el sistema es complejo. Y argumenta que la inclusión de nuevos impuestos tensaría aún más el sistema. “Considerando que es necesario incluir nuevos impuestos, lo ideal es que estos tengan efectos recaudatorios importantes, cosa que no es la finalidad de los impuestos correctivos”, añade el académico.
La eventual nueva propuesta de reforma tributaria
Hugo Hurtado enfatiza en que, previo a la aplicación de ciertos tributos correctivos, deben implementarse una serie políticas públicas complementarias, como:
• Etiquetado de alimentos y educación: Llevar a cabo estándares de etiquetado para todos los productos y de fácil comprensión para los consumidores. Asimismo, establecer campañas que consideren técnicas de economía conductual para incrementar hábitos alimenticios saludables, control de porciones de alimentos, realización de actividad física y de mantener una dieta balanceada.
• Delinear incentivos a la investigación y desarrollo: Cuyo objetivo sea mejorar la composición de las formulaciones alimenticias sin afectar el precio al consumidor, o disminuir el precio relativo de productos sustitutos a los que contienen alto contenido en azúcares, grasas procesadas y/o sodio.
• Políticas de alimentación y de líquidos en los colegios: Establecer guías para comidas más saludables en los colegios y limitar el acceso a comidas no saludables mediante la implementación de “nudges” (empujones) u otras técnicas relacionadas a la economía conductual.
• Incentivos y premios al consumo de productos considerados saludables (agua, frutas y ensaladas) y a la realización de actividad física (por ejemplo, caminar o llegar al colegio en bicicleta).
“En caso de crearse nuevos impuestos, se debe incluir en la evaluación la aplicación de impuestos negativos (subsidios) temporales para alimentos substitutos, enfocados en las familias más vulnerables. Esto debido a que la elasticidad precio de la demanda por alimentos en familias de escasos recursos es muy baja, lo que haría poco efectiva esta política si no se abaratan los alimentos sustitutos”, agrega el Socio Líder de Tax & Legal en Deloitte.
Rodrigo Palma, economista de la Universidad de Barcelona y director ejecutivo de RPBM Consultores, señala que se debe establecer claramente cuál es el objetivo de este tipo de impuestos, y agrega que, si el objetivo es aumentar la recaudación fiscal, estos gravámenes resultan una buena herramienta, pero que, si el objetivo es disminuir el consumo de productos no saludables, sería herramienta dudosa. Y argumenta que, en este último caso, la mejor herramienta es la educación.
Más sobre Facts
-
![Crimen organizado en Chile: ¿Cómo ha evolucionado la violencia y qué desafíos enfrenta Carabineros?]()
Crimen organizado en Chile: ¿Cómo ha evolucionado la violencia y qué desafíos enfrenta Carabineros?
El Indicador Nacional de Crimen Organizado registró un aumento acumulado de 44,9% en los delitos asociados a este fenómeno entre 2022 y 2025. Expertos abordan el escenario.
-
![¿Por qué se inundan las calles de Santiago tras las lluvias intensas? Los factores que explican el problema]()
¿Por qué se inundan las calles de Santiago tras las lluvias intensas? Los factores que explican el problema
Expertos profundizan en las razones tras los rápidos anegamientos.
-
![El Niño y el aumento de las temperaturas: ¿Cómo será el verano en Chile?]()
El Niño y el aumento de las temperaturas: ¿Cómo será el verano en Chile?
Especialistas advierten sobre lo que se espera para los próximos meses. ¿Qué eventos podrían ocurrir y cuál sería su impacto?
-
![Aluviones en Santiago: Las comunas precordilleranas con mayor riesgo y las señales que anticipan una emergencia]()
Aluviones en Santiago: Las comunas precordilleranas con mayor riesgo y las señales que anticipan una emergencia
¿Cuáles son los factores clave?


