PDI advierte nuevas formas de fraude bancario: ¿Cuáles son y qué contemplan estos métodos delictivos?

- Marco Zecchetto Rocco, equipo de Facts
- |
- Ver más de facts
La Brigada de Delitos Económicos de la Policía De Investigaciones advirtió el lunes que la clonación de tarjetas ha dejado de ser el principal método de fraude económico, y que ahora la usurpación de datos a través de estafas electrónicas ha tomado mayor popularidad. A esto se le suma la presencia de casos donde la víctima denuncia el uso fraudulento de sus cuentas bancarias, luego de haber sufrido el robo de su teléfono.
“Este es quizás uno de los problemas más graves y menos atendidos por parte de las entidades bancarias, toda vez que dicha sustracción ha aumentado día tras día, permitiendo que se cometa el fraude al usuario. Hoy en día es el principal recurso que manejan los defraudadores para hacer incurrir en error a los usuarios, quienes, engañados por la maquinación fraudulenta, entregan los datos restantes a quienes cometen este ilícito”, manifiesta José Francisco Gallegos, abogado senior del estudio jurídico FGN Abogados, y experto en fraudes bancarios
¿Qué cifras existen en la actualidad?
De acuerdo con la información entregada por PDI, las cifras de denuncias recibidas, en relación con el delito de uso de tarjetas o medios de pago bajo la Ley 20.009, registran:
• 3.660 denuncias a nivel nacional en 2021
• 2.081 denuncias a nivel país entre enero y julio de este año
• En 2021, la Región Metropolitana registró la mayor cantidad de denuncias, equivalentes a un total de 1.014 casos
• Entre enero y julio de 2022, las regiones con más denuncias corresponden a la RM (605), Biobío (235), Valparaíso (186), Maule (153), Coquimbo (143) y la Región de O’Higgins (109).
José Francisco Gallegos asegura que, al primer semestre del año 2022, los delitos por fraudes bancarios ascienden a 109.914 casos. Frente a estos datos, el abogado señala que, aunque se ha registrado una pequeña alza comparada al segundo semestre del año 2021, estos números han ido variando en el modo que operan quienes cometen este tipo de delitos, siendo más complejo para el cuentacorrentista detectar si están en presencia de un fraude. Esto, según las cifras que manejan en el estudio, manifiesta el abogado.
Además, Gallegos asevera que, hasta el primer semestre del presente año, se han clonado alrededor de 1.800 tarjetas de crédito, generando un aumento de los casos al primer semestre de 2021. Esto se debe también, precisa, a que han aparecido nuevas tecnologías que permiten a quienes cometen estos tipos de fraude tener acceso a la información del usuario de forma remota.
¿Cómo opera este delito?
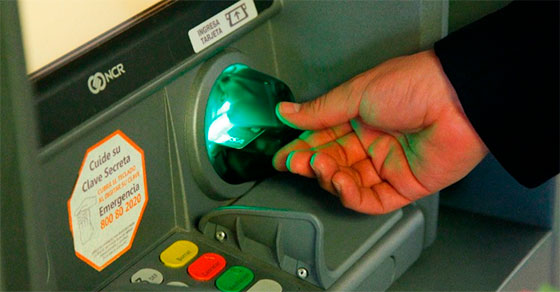
Marcelo Romero, Subprefecto y jefe de la Brigada Investigadora de Delitos Económicos Metropolitana de la PDI, explica que el uso fraudulento de tarjetas comienza con la clonación de la tarjeta original, tras ser utilizada en un cajero automático. En cuyo caso, se instala un dispositivo denominado “skimmer”, que tiene por función copiar la información de la banda magnética de la tarjeta.
Según Romero, este dispositivo se superpone en la ranura donde se introduce la tarjeta, junto con la instalación de una microcámara a través de la cual se registra el ingreso de la clave asociada a la tarjeta. El Subprefecto precisa que esta microcámara se tiende a instalar en un lugar del cajero que sea menos visible y que, a la vez, capte las imágenes del teclado.
“Otra modalidad de clonación se logra mediante el uso de un falso lector de tarjeta (POS), o uno verdadero intervenido, que copia la información de la banda magnética y la clave secreta, pero para ello es necesario que el operador del establecimiento de comercio asociado a este sistema de pago esté coludido con la organización delictual”, manifiesta Romero.
Por otro lado, el jefe de la Brigada de Delitos Económicos señala que este fraude puede iniciarse también mediante la captura de la información asociada a la tarjeta, lo cual se produce cuando el usuario realiza operaciones de pago online con cargo a la misma, y precisa que esto ocurre en circunstancias en que el equipo computacional se encuentra afectado por algún software malicioso descargado inconscientemente, o accediendo a falsas páginas web que sólo tienen por objeto obtener datos asociados a la tarjeta.
Entre los factores que han incidido en esta modalidad delictiva, Marcelo Romero establece que se encuentran:
• El aumento del comercio electrónico por sobre el presencial, que ha incidido en que este último método se encuentre desplazando a los dos primeros.
• La masificación del uso del teléfono celular para efectuar pagos en línea y la utilización de aplicaciones bancarias ha abierto otro modus operandi que ha incrementado las estadísticas de este delito.
• El robo por sorpresa de teléfonos, cometido principalmente por motoristas, conlleva en muchos casos a la comisión de este fraude, utilizando aplicaciones bancarias o información asociada a la tarjeta de crédito o débito que se encuentra registrada en el equipo.
“Una vez clonada o capturada la información de la tarjeta, ésta es utilizada para efectuar pagos de compras realizadas en distintos establecimientos comerciales, ya sea de manera presencial o virtual, o giros en cajeros automáticos”, asegura el Subprefecto.
José Francisco Gallegos señala que se ha ido perfeccionando el envío de correos maliciosos, copiando en algunos casos la casilla de la entidad financiera, como si fuera un correo oficial de un banco.
¿Cómo se podría mejorar la seguridad de aplicaciones bancarias y datos personales?
Gallegos asevera que es complicado determinar medidas de seguridad, y argumenta que con cada nueva actualización de ciberseguridad surgen formas de infringir las aplicaciones, permitiendo poder adquirir la información sensible del cuentacorrentista o cliente bancario.
“Junto con mejorar las medidas de seguridad en las aplicaciones, es esencial el manejo en el resguardo de información de los usuarios, toda vez que, ya sea por medio de ciberataques o por personas infiltradas se obtiene dicha información, la cual permite seleccionar y engañar de forma exitosa a la víctima de fraude”, enfatiza el abogado.
El Subprefecto Marcelo Romero recomienda que lo ideal sería cambiar la tecnología de la tarjeta de banda magnética a chip, argumentando que, en teoría, el chip no podría ser clonado en atención a que posee una doble medida de seguridad, gracias a la encriptación de la información y a que la validación de la misma se realiza mediante códigos dinámicos.
Además, Romero indica que es fundamental:
• No compartir con nadie la clave secreta y ocultarla con la mano u otro elemento al momento de digitarla en cajeros automáticos o dispositivos lectores.
• No aceptar ayuda de terceros mientras opera un cajero automático.
• No perder de vista la tarjeta al momento de realizar un pago.
• Cambiar periódicamente la clave secreta.
• Efectuar una denuncia respectiva en PDI, en caso de detectar el uso indebido de la tarjeta de crédito o débito.
Más sobre Facts
-
![Crimen organizado en Chile: ¿Cómo ha evolucionado la violencia y qué desafíos enfrenta Carabineros?]()
Crimen organizado en Chile: ¿Cómo ha evolucionado la violencia y qué desafíos enfrenta Carabineros?
El Indicador Nacional de Crimen Organizado registró un aumento acumulado de 44,9% en los delitos asociados a este fenómeno entre 2022 y 2025. Expertos abordan el escenario.
-
![¿Por qué se inundan las calles de Santiago tras las lluvias intensas? Los factores que explican el problema]()
¿Por qué se inundan las calles de Santiago tras las lluvias intensas? Los factores que explican el problema
Expertos profundizan en las razones tras los rápidos anegamientos.
-
![El Niño y el aumento de las temperaturas: ¿Cómo será el verano en Chile?]()
El Niño y el aumento de las temperaturas: ¿Cómo será el verano en Chile?
Especialistas advierten sobre lo que se espera para los próximos meses. ¿Qué eventos podrían ocurrir y cuál sería su impacto?
-
![Aluviones en Santiago: Las comunas precordilleranas con mayor riesgo y las señales que anticipan una emergencia]()
Aluviones en Santiago: Las comunas precordilleranas con mayor riesgo y las señales que anticipan una emergencia
¿Cuáles son los factores clave?


